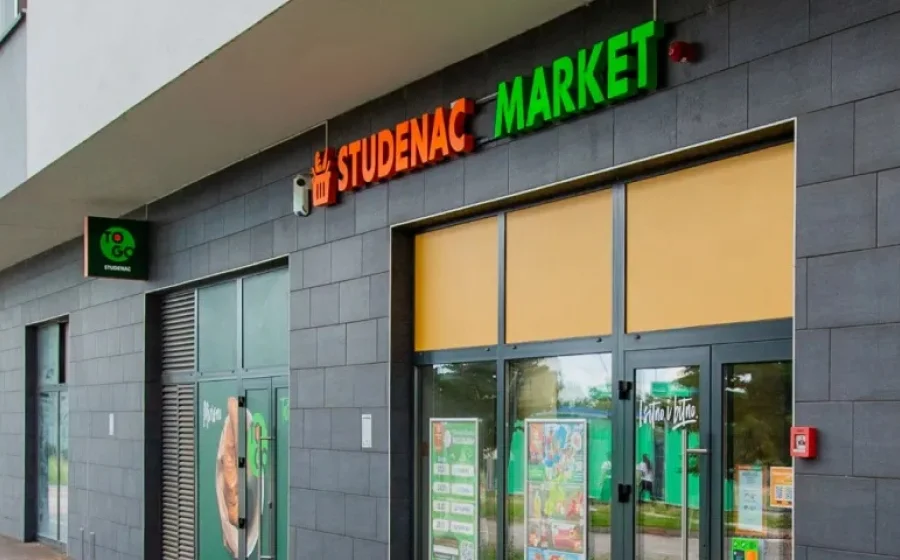
Priča o Studencu školski je primjer onoga što se događa kada se poslovni model temelji na agresivnom, gotovo maničnom širenju financiranom tuđim novcem, bez zdravog organskog rasta koji to može pratiti. Nekadašnji obiteljski posao iz Omiša, koji je 2018. godine preuzeo poljski fond Enterprise Investors, pretvoren je u giganta s više od 1.400 trgovina.
Na papiru je to izgledalo sjajno. U stvarnosti? Kompanija danas sjedi na nevjerojatnih 450 milijuna eura duga, a revizori šalju dramatična upozorenja.
Tržište, naime, ne oprašta financijske iluzije. Financijski izvještaji za 2025. godinu otkrili su pravu cijenu ovog pohoda. Iako su prihodi rasli za 12,5 posto (na 854,4 milijuna eura), profitabilnost se strmoglavila.
Kompanija je zabilježila neto gubitak od 30,6 milijuna eura, operativna dobit je isparila u minus, a troškovi od plaća do najmova i amortizacije - odletjeli su u nebo. Kratkoročna slika likvidnosti je blago rečeno katastrofalna: kratkotrajna imovina iznosi 151,4 milijuna eura, dok kratkoročne obveze gaze prema iznosu od 529,4 milijuna eura. Velik dio toga su dugoročni krediti koji su zbog kršenja financijskih ugovora s bankama reklasificirani u kratkoročne.
Kada vam revizori iz KPMG-a i TPA Audita u izvješće upišu "značajnu neizvjesnost" oko sposobnosti nastavka poslovanja, to na jeziku tržišta znači da je alarm već odavno probio zvučni zid. Tržište je to, uostalom, već i namirisalo krajem 2024. godine, kada je otkazan pompozno najavljivani IPO na burzama u Zagrebu i Varšavi.
Planiranih 80 milijuna eura svježeg kapitala nije prikupljeno, ali je širenje na dug nastavljeno. Sada se u kuloarima sve glasnije priča o višemilijunskim obvezama prema najvećim dobavljačima poput Fortenove, Podravke i Atlantica, čiji su se iznosi potraživanja prema Studencu u 2025. godini popeli na 171,8 milijuna eura.
Zamka "prevelikih da propadnu": Državo, pomagaj?
I tu dolazimo do onog najopasnijeg dijela, specifičnog za hrvatski mentalitet i političku praksu. Studenac danas ima više od 7.000 zaposlenih. S obzirom na tu brojku, apsolutno nikoga ne bi trebalo iznenaditi ukoliko u narednim mjesecima počnemo slušati apele za nekakvom "državnom intervencijom", "očuvanjem radnih mjesta" ili "spašavanjem strateški važne maloprodaje".
Iz perspektive zdravog razuma i liberalnih načela, država se u ovakve situacije ne smije miješati. Apsolutno smo protiv toga da se promašene poslovne odluke i rizici private equity fondova na kraju prelamaju preko leđa poreznih obveznika ili da Vlada glumi spasitelja s tuđim novcem. Tržište ima svoje mehanizme čišćenja, a bankrot ili prisilno restrukturiranje nisu bauk, već prijeko potreban lijek za loše upravljanje.
Turnaround investing: Bolan, ali jedini zdravi scenarij
Ako država drži prste podalje, scenarij koji ćemo vrlo vjerojatno gledati već je dobro viđen u korporativnom svijetu. Riječ je o ulasku vjerovnika (banaka i velikih dobavljača) u vlasničku strukturu. Kada dužnik ne može platiti, dug se pretvara u vlasnički udio.
Nakon toga slijedi faza stabilizacije poslovanja i dubokog restrukturiranja, što u prijevodu znači tržišnu realnost: neminovno rezanje broja zaposlenika, zatvaranje neprofitabilnih poslovnica, smanjenje troškova i gašenje iluzije o beskonačnom rastu. Nakon što se kompanija "očisti" i vrati na zdrave osnove, obično slijedi prodaja novom, stabilnijem vlasniku.
Ovaj proces u financijskom svijetu naziva se Turnaround investing (ulaganje u preokret). To je uhodani posao kojim su se već bavile neke hrvatske grupacije. No, valja biti realan, za preuzimanje i spašavanje ovakvog giganta u slobodnom padu potrebno je imati ogroman svježi kapital i iznimno stručan tim ljudi koji znaju kako provesti takav krvav i nepopularan proces. U Hrvatskoj, ruku na srce, nema previše grupacija koje raspolažu i jednim i drugim.
Vrijeme je da se suočimo s realnošću: umjetno pumpanje poslovanja dugovima uvijek na kraju dođe na naplatu. Pitanje je samo tko će taj račun podmiriti, privatni investitori i vjerovnici, kako nalaže tržišna logika, ili ponovno hrvatski porezni obveznici kroz neku novu genijalnu "intervenciju". Nadajmo se, po prvi put, ovom prvom.