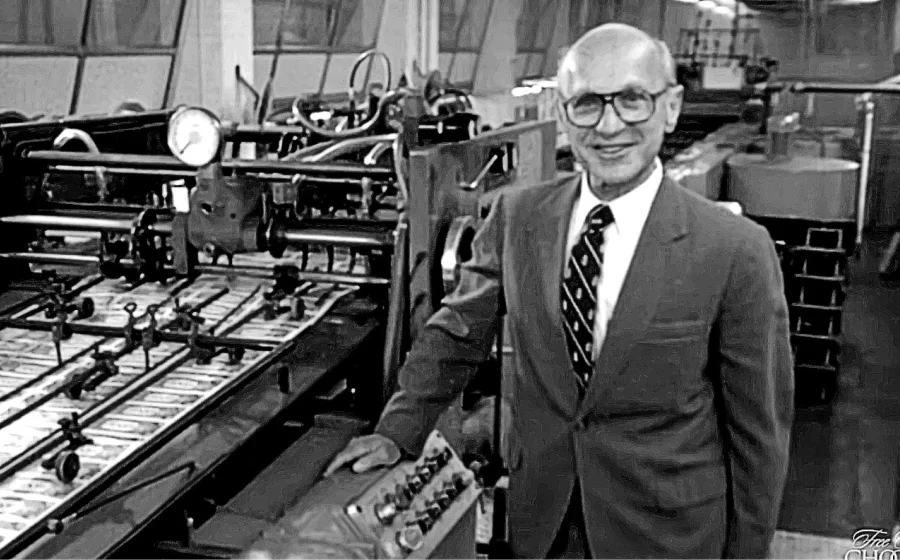
Zamislite da imate stroj koji ispisuje novčanice od 100 eura. Pritisnete gumb i novac izlazi. Prva pomisao je jednostavna: nitko više neće biti siromašan.
Novac iz ničega
Druga pomisao dolazi malo kasnije, obično u trgovini. Ako svi odjednom imaju više novca, a kruha, stanova i automobila nema ništa više, cijene će porasti. Stroj nije stvorio bogatstvo. Stvorio je papir, a papir je samo promijenio vlasnika vrijednosti.
Takav stroj postoji. Ne stoji u podrumu krivotvoritelja nego u središnjim bankama, a danas više i nije stroj nego tipkovnica. Posljednjih petnaestak godina pritiskan je češće i jače nego ikad u povijesti mirnodopskog svijeta. Ime mu je kvantitativno popuštanje, na engleskom quantitative easing ili skraćeno QE.
Da bismo shvatili kada taj gumb pomaže, a kada šteti, moramo se vratiti u Chicago pedesetih godina i upoznati niskog, tvrdoglavog i vrlo duhovitog čovjeka koji je cijeloj ekonomskoj struci rekao da griješi. Zvao se Milton Friedman.
Buntovnici s Midwaya
Čikaška škola nije zgrada ni službena organizacija. To je nadimak za skupinu ekonomista sa Sveučilišta u Chicagu koji su od tridesetih do osamdesetih godina prošlog stoljeća tvrdoglavo branili jednu staromodnu ideju: tržišta u pravilu rade bolje od planera.
Prva generacija, Frank Knight, Jacob Viner i Henry Simons, postavila je temelje. Druga je postala slavna: Milton Friedman, George Stigler, Ronald Coase, Gary Becker. Friedman je Nobelovu nagradu dobio 1976., a do kraja 20. stoljeća Chicago je skupio više Nobelovaca iz ekonomije od bilo kojeg drugog sveučilišta.
Da bismo shvatili koliko su bili buntovni, treba znati kakav je bio svijet oko njih. Nakon Drugoga svjetskog rata vladala je kejnezijanska ortodoksija. Država je trebala upravljati gospodarstvom kao vozač automobilom: malo gasa potrošnjom kad posustane, malo kočnice porezima kad se pregrije. Novac se smatrao sporednim. Inflaciju su pripisivali sindikatima, pohlepnim poduzećima ili cijeni nafte, samo ne onima koji novac stvaraju.
Čikaški ekonomisti su postavljali neugodna pitanja. Zna li vozač uopće gdje je cesta? Što ako pritisne gas kad je automobil već na nizbrdici? I tko je, zapravo, taj vozač - ima li on vlastite interese koji su različiti od putnika?
Friedman: novac je važan, i to jako
Friedmanova najpoznatija rečenica glasi da je inflacija uvijek i svugdje monetarni fenomen. Prevedeno na jezik kuhinje: cijene trajno i opće rastu samo kad količina novca raste brže od količine stvari koje se tim novcem mogu kupiti.
Ekonomisti to zapisuju jednadžbom razmjene, koja je starija od Friedmana, ali ju je on ponovno učinio ozbiljnom:
M * V = P * Q
M je količina novca u opticaju. V je brzina kojom novac mijenja ruke. P su cijene, a Q količina proizvedene robe i usluga.
Zamislite selo s deset eura i deset jabuka. Ako novčanice kruže istim tempom, a netko u selo ubaci još deset eura dok jabuka ostaje deset, jabuka više neće stajati euro nego dva. Nitko nije postao bogatiji. Samo su brojke na etiketama veće.
Friedman je s kolegicom Annom Schwartz 1963. objavio Monetarnu povijest Sjedinjenih Američkih Država, knjigu koja je promijenila pogled na Veliku depresiju. Dotad se vjerovalo da je kapitalizam 1929. jednostavno doživio slom zbog pogrešaka slobodnog tržišta. Friedman i Schwartz pokazali su da je američka središnja banka između 1929. i 1933. pustila da se količina novca smanji za otprilike trećinu. Banke su propadale, ljudi su gubili ušteđevinu, a Fed je stajao sa strane. Depresiju nije izazvalo tržište nego institucija koja je trebala čuvati novac.
Iz toga je Friedman izvukao dvije pouke koje su danas ključne za razumijevanje QE-a:
1. Kada novac nestaje i ljudi ga u panici gomilaju, središnja banka mora ga dodati. Inače mala kriza postaje katastrofa.
2. Središnjim bankarima ne treba vjerovati da će sami procijeniti kada i koliko. Friedman je predlagao jednostavno pravilo: neka količina novca raste stalnom stopom, recimo tri do pet posto godišnje, i neka se to ne mijenja po volji političara ili raspoloženju guvernera.
Obje pouke zajedno čine srž priče. Novac je premoćan alat da bi se prepustio improvizaciji. U krizi ga treba upotrijebiti hrabro, a u mirno doba vezati ruke onima koji njime upravljaju.
Što je kvantitativno popuštanje?
Kvantitativno popuštanje (QE) je kupovina imovine novcem koji središnja banka stvara u trenutku kupnje. Najčešće kupuje državne obveznice, a ponekad i korporativne obveznice ili hipotekarne vrijednosne papire.
Sam pojam nije Friedmanov izum. Skovao ga je njemački ekonomist Richard Werner sredinom 1990-ih, a prva ga je primijenila središnja banka Japana 2002. godine. Ipak, Friedman je odigrao ključnu ulogu u razvoju teorije.
Nema tiskarskih preša ni kamiona s novčanicama. Središnja banka od poslovne banke kupi obveznicu i plati je tako što joj na računu upiše veći iznos. Taj novac prije nije postojao. Središnja banka jedina smije to raditi bez posljedica pred sudom.
Zašto bi to itko radio? U normalnim vremenima središnja banka gospodarstvo usmjerava kamatnom stopom. Kad želi potaknuti potrošnju, snižava je, pa su krediti jeftiniji. No kad je kamata već na nuli, a ljudi i banke i dalje u strahu drže novac u ladici, klasični alat više ne funkcionira. Tada središnja banka prelazi s cijene novca na njegovu količinu. Otuda riječ kvantitativno.
Mehanizam ima tri koraka:
1. Središnja banka kupuje obveznice i time u sustav ubacuje novac.
2. Potražnja za obveznicama raste, njihova cijena raste, a kamate na dugoročne kredite padaju.
3. Banke imaju više novca, investitori traže isplativije ulaganje, a tvrtke i kućanstva lakše dolaze do kredita.
Pomislite na vatrogasno crijevo. Kad gori, crijevo spašava kuću. Ali vatrogasno crijevo nije sustav za zalijevanje vrta. Ako ga ostavite otvorenog mjesecima, poplavit ćete podrum. Upravo tu počinju problemi.
Kada crijevo gasi požar
Ovdje dolazi iznenađenje za one koji misle da su liberali po definiciji protiv svakog tiskanja novca. Friedman je, u biti, bio jedan od kumova kvantitativnog popuštanja.
Krajem devedesetih Japan je tonuo u deflaciju. Cijene su padale, ljudi su odgađali kupnju jer će sutra biti jeftinije, a gospodarstvo je stajalo. Japanska središnja banka tvrdila je da ne može ništa jer su kamate već na nuli. Friedman je 1997. u Wall Street Journalu odgovorio da može: neka kupuje državne obveznice i time poveća količinu novca. To je bila ista pouka kao iz Velike depresije. Kada novac nestaje, treba ga vratiti.
Godine 2002., na proslavi Friedmanova 90. rođendana, tadašnji član uprave Feda Ben Bernanke javno se ispričao u ime institucije. Priznao je da je Fed prouzročio Veliku depresiju i obećao da, zahvaljujući Friedmanu i Schwartz, to više neće ponoviti. Šest godina kasnije, kao predsjednik Feda, Bernanke je 2008. pokrenuo prvi veliki američki program kvantitativnog popuštanja.
Iz Friedmanove logike proizlazi nekoliko pravila dobre upotrebe:
1. Samo u stvarnoj krizi likvidnosti. QE je lijek za situaciju kad novac nestaje iz optjecaja, a ne za svaku recesiju i ne za političku nelagodu.
2. Privremeno i s najavljenim izlazom. Tržište unaprijed treba znati kada i kako će središnja banka prestati kupovati i prodati ono što je kupila.
3. Kupovina na tržištu, a ne financiranje države. Središnja banka ne smije postati blagajna ministarstva financija.
4. Neovisnost i pravila. Odluke donosi institucija vezana jasnim ciljem, a ne vlada pred izbore.
5. Transparentnost. Javnost mora znati što je kupljeno, od koga i po kojoj cijeni.
Kad se ta pravila poštuju, QE je poput hitne transfuzije krvi. Spašava pacijenta, ali nitko razuman ne preporučuje transfuziju kao svakodnevnu prehranu.
Kada crijevo postane vodovod
Problem s kvantitativnim popuštanjem nije u tome što postoji. Problem je u tome što je previše ugodno. Političar koji otkrije da se deficit može financirati gotovo besplatno teško se vraća na mukotrpno rezanje troškova. Friedman je to lijepo sažeo: nema ničeg trajnijeg od privremenog državnog programa.
Brojke govore same. Bilanca američkog Feda prije 2008. iznosila je otprilike 900 milijardi dolara. Do 2015. narasla je na oko 4,5 bilijuna, a 2022. na gotovo 9 bilijuna. Europska središnja banka krenula je s masovnim otkupom državnih obveznica 2015. i nije stala do 2022., uz poseban pandemijski program vrijedan 1.850 milijardi eura. Hitna mjera postala je način života.
Kad se crijevo ne zatvara, pojavljuje se šest problema.
1. Prikriveno financiranje države
Formalno, središnje banke ne kupuju obveznice izravno od vlada, nego na tržištu. U praksi, kad država zna da će središnja banka pokupiti velik dio njezina duga, može se zaduživati gotovo bez granica i po kamatama koje ne odražavaju stvarni rizik. Tržište prestaje biti sudac koji vladama govori da troše previše. Reforme se odgađaju jer nema pritiska, a dug raste.
2. Novi novac ne stiže svima istodobno
Irski ekonomist Richard Cantillon primijetio je još u 18. stoljeću da novi novac nije kiša koja pada ravnomjerno. Prvi ga dobivaju oni najbliži izvoru: banke, veliki investitori, vlasnici dionica i nekretnina. Oni ga troše dok su cijene još stare. Kad novac konačno stigne do blagajnice i umirovljenika, cijene su već više. To se zove Cantillonov učinak, i to je preraspodjela bogatstva od onih koji nemaju imovinu prema onima koji je imaju.
Mladi par u Zagrebu ili Splitu koji danas ne može kupiti stan zna nešto o tome, i kad nikad nije čuo za Cantillona. Jeftin novac godinama se slijevao u nekretnine, a plaće nisu pratile.
3. Zombi-tvrtke
U zdravom tržištu loše vođena poduzeća propadaju, a njihovi radnici, strojevi i kapital prelaze onima koji ih koriste bolje. To je bolno, ali tako gospodarstvo raste. Kada su kamate godinama blizu nule, i tvrtke koje jedva pokrivaju kamate na dug mogu se refinancirati u nedogled. Banka za međunarodne namire opetovano je upozoravala da takvih zombi-tvrtki u razvijenim zemljama ima sve više. One ne umiru, ali ni ne žive. Samo zauzimaju mjesto.
4. Inflacija koja je bila "prolazna"
Friedman je upozoravao da monetarna politika djeluje s dugim i promjenjivim kašnjenjem. Novac ubačen danas cijene podiže za godinu ili dvije. Nakon golemih programa 2020. i 2021. inflacija je stigla. U SAD-u je u lipnju 2022. dosegnula 9,1 posto, u europodručju 10,6 posto u listopadu 2022., a u Hrvatskoj je krajem te godine bila iznad 13 posto. Središnji bankari mjesecima su ponavljali da je inflacija privremena. Nije bila privremena.
5. Porez koji nitko nije izglasao
Inflacija je porez bez rasprave u parlamentu. Ona smanjuje vrijednost ušteđevine, plaća i mirovina, a olakšava život dužnicima. Najveći dužnik u svakoj zemlji je država. Kad se dug otplaćuje obezvrijeđenim novcem, građani su platili račun, a da nitko nije morao izgovoriti riječ "porez".
6. Svi čekaju spašavanje
Kada tržišta nauče da će središnja banka intervenirati kod svakog pada, rizik se prestaje ozbiljno procjenjivati. Investitori znaju da će dobitak zadržati, a gubitak će prebaciti na sve ostale. To ekonomisti zovu moralnim hazardom. Kapitalizam bez mogućnosti gubitka nije kapitalizam nego privilegij.
Najjači argument druge strane
Pošteno je saslušati one koji brane kvantitativno popuštanje, jer njihov argument nije glup. Štoviše, velikim dijelom počiva na samom Friedmanu.
Njihova teza glasi ovako. 2008. i 2020. svijet je stajao na rubu upravo onakvog kolapsa kakav su Friedman i Schwartz opisali za tridesete. Banke su se prestale međusobno kreditirati, a tvrtke su u pandemiji preko noći ostale bez prihoda. Da središnje banke nisu reagirale, novac bi nestajao, cijene bi padale, a nezaposlenost bi mogla dosegnuti razine Velike depresije.
Nesavršen odgovor bolji je od katastrofe.
Drugi dio argumenta tiče se inflacije. Branitelji QE-a ističu da je nakon 2008. inflacija godinama ostala ispod cilja, unatoč bilijunima novog novca. To upućuje na to da veza između količine novca i cijena nije tako mehanička kako je Friedman tvrdio. Za inflaciju 2021. i 2022. krive i prekinute opskrbne lance, rat u Ukrajini i skok cijena energije te izdašne fiskalne pakete vlada, a ne samo središnje banke.
Treći dio odnosi se na nejednakost. Točno je da je QE podigao cijene imovine, ali je istodobno sačuvao radna mjesta. A gubitak posla najviše pogađa upravo one koji imovine nemaju.
Ovi argumenti zaslužuju ozbiljan odgovor, a ekonomisti o tim pitanjima i danas empirijski raspravljaju. No primijetite što oni zapravo brane. Brane QE kao hitnu intervenciju u stvarnoj krizi. Gotovo nitko ne brani desetljeće otkupa obveznica u razdobljima rasta ni financiranje proračunskih deficita tiskanjem novca. Upravo tu prolazi crta između Friedmana i onih koji žele zlorabiti QE.
Treba vezati ruke onome tko drži gumb
Klasični liberalizam ne tvrdi da je novac zlo niti da središnje banke ne smiju ništa raditi. Tvrdi nešto skromnije i važnije: moć koja nije ograničena pravilima prije ili kasnije bit će zloupotrijebljena. To vrijedi za kraljeve, parlamente i vlade, pa tako i za guvernere središnjih banaka.
Friedmanova ostavština zato nije recept "tiskajte" ni recept "nikad ne tiskajte". To je zahtjev da novac bude zaštićen od politike. U krizi središnja banka mora djelovati odlučno. Izvan krize mora biti vezana jasnim, javnim i provjerljivim pravilima. A vlade ne smiju računati na to da će im tiskara platiti račune koje same ne žele platiti porezima ili štednjom.
Hrvatska je od 2023. dio Eurozone i nad svojim novcem više nema izravnu kontrolu. To nije razlog za ravnodušnost nego razlog više da građani razumiju što se u Frankfurtu radi s njihovim eurima. Jer svaki put kad netko pritisne gumb, netko drugi plaća. Obično onaj tko ima najmanje i najkasnije saznaje.
Friedman je popularizirao izreku da nema besplatnog ručka. Kvantitativno popuštanje najskuplji je ručak koji se ikad prodavao kao besplatan. Račun stiže kasnije, dijeli se na sve, a najviše plaćaju oni koji za stolom nisu ni sjedili.