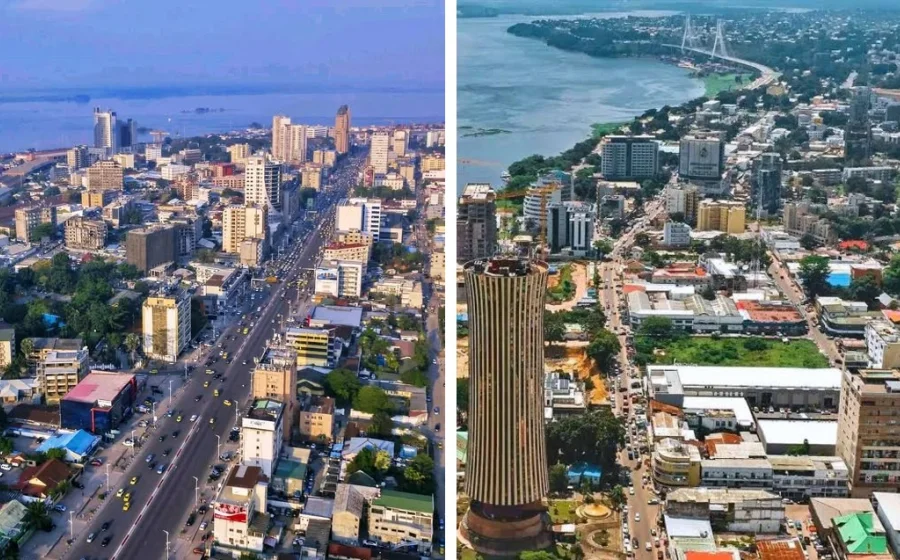
Kinshasa i Brazzaville udaljene su manje od dva kilometra. Dijeli ih rijeka Kongo i jedna jedina institucionalna razlika: valutni režim.
Sve ostalo im je zajedničko - klima, usjevi, rudno bogatstvo, kolonijalna infrastruktura, trgovinski partneri, svjetske cijene hrane i energije. Ako postoji prirodni eksperiment koji može pokazati što vjerodostojno monetarno pravilo radi s inflacijom, to je taj.
Godišnja stopa inflacije - kolovoz 2026.
Pogledajmo zapadnu i srednju Afriku, zemlje koje graniče jedna s drugom i trpe iste šokove. Prvo one koje koriste CFA franak, koji se tiska u Francuskoj i čvrsto je vezan uz euro. Ove države, dakle, nemaju vlastitu valutu ni monetarnu politiku:
Gabon 0,2%
Togo 0,7%
Senegal 1,2%
Obala Bjelokosti 1,2%
Kongo 4,4%
Benin -0,6%
Niger -7,5%
A sada usporedimo to sa zemljama u njihovom okruženju, koje dijele skoro sve ostale karakteristike s onima iz prvog skupa, osim jedne: ove države imaju vlastitu valutu, vlastitu monetarnu politiku i vlastitu tiskaru novca:
Nigerija 15,4%
Sijera Leone 15,7%
Gana 5%
DR Kongo 3,3%
Mauritanija 8,9%
Južni Sudan 58,2%
Podaci su iz kolovoza i rujna 2026. Zelenortski otoci, koji nisu u CFA zoni ali svoju valutu također fiksno vežu uz euro, imaju 0,8 posto.
Nigerija i Benin dijele 773 kilometra granice i golemu neformalnu trgovinu. Njihova inflacija razlikuje se za šesnaest postotnih bodova.
Ali razina nije poanta
Netko će odmah primijetiti da Gana danas ima 5 posto, a DR Kongo 3,3 posto, dakle da razlika nije dramatična. To je točno i upravo je to najvažniji dio priče.
Pogledajmo Ganu kroz vrijeme. Prosječna inflacija u deset godina do 2024. iznosila je 17,6 posto. Krajem 2022. prešla je 54 posto. U 2024. bila je 22,9, u 2025. pala na 14,6, a sredinom 2026. na 3,7 pa 4,6 posto.
Pogledajmo DR Kongo. 2012.: 0,86 posto. 2017.: 35,7 posto. 2023.: 19,9. 2024.: 17,7. 2025.: 7,4. Rujan 2026.: 3,3.
A sada Obalu Bjelokosti i Senegal: desetljećima između jedan i četiri posto. Senegal je između 1996. i 2019. imao prosječnu godišnju inflaciju sličnu francuskoj i njemačkoj.
Razlika nije u tome gdje je inflacija danas. Razlika je u tome što jedni znaju gdje će biti za pet godina, a drugi ne znaju gdje će biti za 18 mjeseci.
To je ono što pravilo zapravo proizvodi: ne nisku inflaciju nego predvidljivu. Obitelj koja štedi, obrtnik koji sklapa ugovor na tri godine, banka koja odobrava kredit na 15 ili više godina - svi oni ne trebaju nulu. Trebaju broj na koji se mogu osloniti.
Zašto dobre namjere nisu dovoljne
Pitanje koje se nameće glasi: zašto onda i druge zemlje jednostavno ne vode razboritu monetarnu politiku? Guverneri u Akri i Kinshasi nisu neuki. Znaju što radi tiskara.
Odgovor su 1977. dali Finn Kydland i Edward Prescott u radu Rules Rather than Discretion (Pravila su bolja od diskrecije), za koji su 2004. dobili Nobelovu nagradu. Problem koji su obrađivali zove se vremenska nedosljednost, i glasi ovako:
Vlast danas obeća nisku inflaciju. Sutra se nađe u situaciji u kojoj joj mala, neočekivana inflacija donosi stvarnu korist - isplaćene plaće, popunjen proračun, smanjen realni dug, vojnici. Sve dok je neočekivana, ona funkcionira.
Problem je što svi to znaju. Tržište, radnici i štediše ne gledaju što je vlast obećala nego što će joj se isplatiti učiniti pa unaprijed ugrade očekivanu inflaciju u cijene, plaće i kamate. Vlast tako dobije inflaciju bez ijedne koristi koju je od nje očekivala - i onda mora inflatirati još da bi iznenadila.
Zaključak nije da treba birati poštenije ljude. Zaključak je da obećanje koje se može prekršiti nije obećanje. Treba ograničenje koje veže bez obzira na to tko je na vlasti.
CFA franak kao uvezeni ustav
Upravo to je ono što, bez obzira na kolonijalno podrijetlo i sve prigovore koji mu se s pravom upućuju, CFA franak institucionalno jest.
Paritet je fiksan: 1 EUR = 655,957 CFA, nepromijenjen od 1999. U 80 godina postojanja mijenjan je dvaput - 1948. i 1994. Središnje banke ne mogu monetizirati proračunske deficite, kreditiranje države je ograničeno udjelom u prošlogodišnjim poreznim prihodima, a konvertibilnost jamči francuski Trezor.
Drugim riječima, ono što u Njemačkoj radi ustavno i institucionalno naslijeđe Bundesbanke, a u Švicarskoj stoljetna praksa, te zemlje su uvezle u obliku ugovora. Nisu imale domaću vjerodostojnost pa su posudile tuđu.
To je, treba reći otvoreno, priznanje poraza. Ali je i funkcionalno rješenje, i podaci to pokazuju već 80 godina.
Zelenortski dokaz
Ovdje dolazi podatak koji presjeca cijelu političku raspravu o CFA franku.
Zelenortsko Otočje svoju valutu također fiksno veže uz euro. Nema francusko jamstvo, nema operativni račun u Parizu, nema polaganje pričuva, nema nikakvu kolonijalnu arhitekturu - bili su portugalska kolonija. U razdoblju od 2010. do 2022. imali su nižu inflaciju od svih zemalja CFA zone osim Benina i Nigera.
Iz toga slijedi nedvosmislen zaključak: nisku inflaciju proizvodi pravilo, ne jamac.
Francuska nije izvor stabilnosti. Fiksni tečaj jest. Svaka zemlja koja se obveže na vjerodostojno sidro i tu obvezu izdrži dobiva isti rezultat, bez obzira na to tko je nekad njome vladao.
Što pravilo ne može
Pošteno je odmah navesti i drugu stranu, jer se iz iste tablice vidi.
Niger ima inflaciju od minus 7,5 posto, Benin minus 0,6, Gvineja Bisau minus 4,3. To nije uspjeh nego znak slabe potražnje i gospodarske stagnacije. Sidro koje ne odgovara gospodarstvu steže jednako snažno u pogrešnom smjeru.
Devalvacija kao instrument ne postoji. Kad prilagodba ipak postane neizbježna, ona dolazi odjednom i brutalno: 1994. paritet je prepolovljen preko noći, a u Kongu-Brazzavilleu je inflacija te godine skočila na 61 posto. Inače prilagodba ide preko plaća i zaposlenosti.
Sidro ne odgovara trgovini. Oko 80 posto vanjskotrgovinskih transakcija tih zemalja ne ide prema eurozoni, a proizvođači nafte u srednjoafričkoj zoni jedini su izvoznici nafte na svijetu vezani uz euro, dok se nafta obračunava u dolarima.
I najvažnije: pravilo isporučuje cijene, ne isporučuje razvoj. Te zemlje imaju njemačku inflaciju i afrički dohodak. Stabilan novac je nužan uvjet za rast i ni izdaleka dovoljan.
Dodajmo i ono što priznaju i sami podaci: Gana je s 54 posto sišla na 5, a DR Kongo s 35,7 na 3,3, i to bez ikakvog vanjskog sidra - restriktivnom kamatom, kontrolom potrošnje i stabilizacijom tečaja. Dakle diskrecija može biti disciplinirana iznutra.
Samo što je to skuplje, sporije i reverzibilno. Pravilo je povoljniji način da se kupi ono što je Gana morala platiti kamatom od 14 posto i desetljećem nestabilnosti.
Hrvatska je isti eksperiment provela dvaput
Ovo nije samo egzotična afrička tema. To je ujedno naša, hrvatska povijest.
Godine 1993. Hrvatska je zaustavila hiperinflaciju stabilizacijskim programom čiji je ključni element bio tečajno sidro. Ne boljim namjerama, ne razboritijim guvernerom - sidrom. Iduća tri desetljeća HNB je vodio politiku u kojoj je tečaj bio praktički fiksan, a 2023. smo tu obvezu učinili neopozivom ulaskom u eurozonu.
Rezultat je isti kao u Dakaru: niska i predvidljiva inflacija, povoljnije zaduživanje i nemogućnost da bilo koja vlada ikad više financira potrošnju tiskanjem novca.
I ista cijena. Ove godine imamo inflaciju od 4,1 posto dok ESB kamatu kalibrira za područje s projiciranih 3,0 posto. Sidro nam ne odgovara i ne možemo ništa po tom pitanju učiniti.
To nije greška sustava. To je sustav. Pravilo koje te veže samo kad ti odgovara nije pravilo nego preporuka.
Poanta
Rasprava o novcu obično se vodi kao rasprava o kompetenciji - tko je bolji guverner, tko ima bolje modele, tko će bolje procijeniti trenutak.
Podaci iz zapadne i srednje Afrike govore nešto drugo. Razlika između Kinshase i Brazzavillea, između Lagosa i Cotonoua, između Accre i Abidjana nije u kvaliteti ekonomista. Ona je u tome postoji li ograničenje koje vrijedi i onog dana kad ga vlast najviše želi prekršiti.
To je ista logika na kojoj počiva ustavna država. Ne branimo se od zloupotrebe vlasti tako što biramo bolje ljude, nego tako što postavljamo pravila koja vežu bez obzira na to tko je na vlasti. Novac nije iznimka od te logike - on joj je možda najčišći primjer, jer je tiskara najstarija i najtiša poluga oporezivanja koja postoji.
Osamdeset godina, četrnaest zemalja i jedna rijeka u Africi pokazuju da to funkcionira.
I pokazuju, jednako jasno, da to nije dovoljno.